

« C'est bon, j'ai payé, regardez le message. » Le client montre son téléphone au caissier : un SMS de confirmation, le bon montant, tout semble correct. Le client part avec sa marchandise. Le soir, en vérifiant le compte, l'argent n'est jamais arrivé. Le SMS était faux.
Ou cette autre scène, plus banale encore : pour « aller plus vite », un vendeur donne son numéro personnel au client. L'argent arrive sur son téléphone. Le soir, il en reverse une partie. Ou tout. Ou rien. Personne ne peut vérifier.
Le Mobile Money est devenu l'un des moyens de paiement les plus utilisés au Cameroun. Mais dans beaucoup de commerces et de PME, il est géré à côté du reste : sur un téléphone, avec des captures d'écran, et un rapprochement fait de tête. Résultat : des paiements perdus, des fraudes, et une caisse qui ne tombe jamais juste.
Ce guide explique comment intégrer vraiment MTN Mobile Money et Orange Money dans votre caisse, votre facturation et votre gestion : les trois niveaux d'intégration possibles, le choix entre intégration directe et agrégateur, le fonctionnement technique expliqué simplement, et les règles de sécurité qui mettent fin aux pertes.
Pourquoi le Mobile Money ne peut plus être géré « à côté »
Le poids du Mobile Money dans l'économie camerounaise n'est plus à démontrer. Dès 2020, Orange Cameroun revendiquait à lui seul une part de marché de 70 % et des transactions mensuelles cumulées de 800 milliards de FCFA, tandis que MTN annonçait 5,6 millions de clients actifs MoMo mi-2021 et plus de 100 000 points marchands (Investir au Cameroun, repris par Osiris). Ces chiffres ont continué de progresser depuis.
Concrètement, pour votre commerce, cela signifie qu'une part importante de vos encaissements, parfois la majorité, ne passe plus par le tiroir-caisse. Si votre système de gestion ne voit que les espèces, il ne voit qu'une partie de votre activité.
Les 6 problèmes d'un Mobile Money mal intégré
- Le paiement sur un numéro personnel. L'argent de l'entreprise arrive sur le téléphone d'un employé. Rien ne garantit qu'il sera reversé en totalité.
- Le faux SMS de confirmation. Un message qui imite une confirmation de paiement, montré au caissier. Sans vérification sur le compte, impossible de le détecter.
- La capture d'écran comme preuve. Une capture peut être retouchée, ou concerner un ancien paiement. Ce n'est pas une preuve.
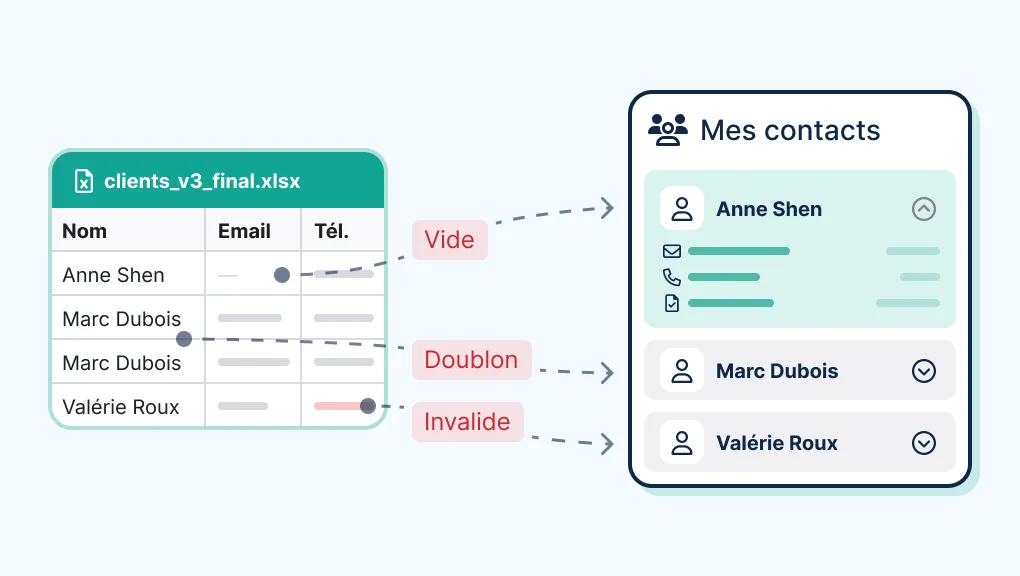
- Le rapprochement impossible. Un dépôt de 150 000 FCFA arrive : quel client, quelle facture, quelle vente ? Sans référence enregistrée, personne ne sait.
- Le mélange personnel et professionnel. Le gérant encaisse sur son propre compte Mobile Money. Les ventes de la boutique se mélangent à ses dépenses personnelles, et la comptabilité devient impossible.
- Les frais oubliés. Les frais prélevés sur les encaissements ou les retraits ne sont jamais comptabilisés. La marge réelle est plus faible que la marge affichée.
Chacun de ces problèmes a la même cause : le paiement mobile n'est pas relié à la vente dans votre système de gestion.
Les 3 niveaux d'intégration du Mobile Money
Il n'est pas nécessaire de tout automatiser dès le premier jour. On peut distinguer trois niveaux, du plus simple au plus avancé.
Niveau 1 : le compte marchand et l'enregistrement propre
C'est le minimum indispensable, et il ne demande aucun développement :
- Ouvrir un compte marchand au nom de l'entreprise, chez MTN et chez Orange. Fini les numéros personnels.
- Afficher le numéro ou le code marchand à la caisse, sur les factures et sur les devis.
- Enregistrer chaque paiement Mobile Money dans le logiciel comme un mode de paiement distinct, avec la référence de la transaction.
- Vérifier la réception sur le compte marchand avant de remettre la marchandise, jamais sur le téléphone du client.
Ce premier niveau élimine déjà les deux fraudes les plus courantes : le numéro personnel et le faux SMS.
Niveau 2 : le rapprochement systématique
À ce niveau, le logiciel de gestion permet de rapprocher les paiements enregistrés avec le relevé du compte marchand :
- chaque jour, à la clôture de caisse, les paiements Mobile Money saisis sont comparés aux transactions réellement reçues ;
- les écarts apparaissent immédiatement : paiement saisi mais jamais reçu, paiement reçu mais jamais rattaché à une vente ;
- les frais de transaction sont enregistrés comme une charge.
C'est la même logique que la clôture des espèces, appliquée au Mobile Money.
Niveau 3 : l'intégration automatique par API
C'est le niveau le plus avancé : le logiciel de caisse ou de facturation communique directement avec la plateforme de paiement.
- Le caissier saisit le numéro du client et le montant.
- Le client reçoit une demande de paiement sur son téléphone et la valide avec son code secret.
- La plateforme confirme automatiquement le paiement au logiciel.
- La vente passe en « payée », le ticket s'imprime, le stock est mis à jour.
Le caissier ne vérifie plus rien à la main, le client ne tape plus de numéro marchand, et aucun faux SMS ne peut tromper le système : seule la confirmation de la plateforme compte.
| Niveau 1 | Niveau 2 | Niveau 3 | |
|---|---|---|---|
| Compte marchand de l'entreprise | ✅ | ✅ | ✅ |
| Paiement enregistré avec référence | ✅ manuel | ✅ manuel | ✅ automatique |
| Vérification de la réception | Manuelle | Rapprochement quotidien | Confirmation en temps réel |
| Protection contre les faux SMS | Bonne (si vérification) | Bonne | Totale |
| Développement nécessaire | Aucun | Léger (selon le logiciel) | Intégration API |
| Pour qui | Tous les commerces, dès maintenant | Commerces avec volume Mobile Money régulier | Volumes importants, e-commerce, caisses multiples |
Étape préalable : le compte marchand
Quel que soit le niveau visé, tout commence par un compte marchand au nom de l'entreprise.
Chez Orange, par exemple, le paiement en ligne (Web Payment) est réservé aux marchands Orange Money officiellement enregistrés, qui souscrivent l'offre en agence Orange dans leur pays, avec un dossier d'identification conforme (Orange Developer). Les pièces demandées varient selon l'opérateur et le type de compte : prévoyez généralement les documents d'immatriculation de l'entreprise (RCCM, attestation d'immatriculation avec le NIU) et les pièces d'identité des dirigeants. Renseignez-vous directement en agence MTN et Orange pour la liste à jour et les conditions tarifaires.
Avantages immédiats du compte marchand :
- l'argent arrive sur un compte au nom de l'entreprise ;
- vous disposez d'un relevé complet des transactions, exploitable pour le rapprochement et la comptabilité ;
- vous pouvez limiter qui a accès aux fonds et aux retraits ;
- c'est le prérequis à toute intégration automatique.
Intégration directe ou agrégateur : comment choisir ?
Pour passer au niveau 3, deux voies existent.
L'intégration directe avec chaque opérateur
Chaque opérateur propose sa propre interface technique (API) :
- MTN propose la plateforme MoMo Open API, avec notamment un produit « Collections » pour encaisser les paiements et un produit « Disbursements » pour effectuer des versements (portail développeur MTN MoMo).
- Orange propose l'API Orange Money Web Payment, réservée aux marchands enregistrés (portail Orange Developer).
Avantages : une relation directe avec l'opérateur et, en général, des frais de transaction négociés au plus juste pour les gros volumes. Limites : deux intégrations séparées à développer et maintenir, deux démarches contractuelles, et des délais d'agrément parfois longs.
Le passage par un agrégateur
Un agrégateur est un intermédiaire qui donne accès à plusieurs opérateurs (MTN, Orange, parfois les cartes bancaires) à travers une seule intégration. Au Cameroun, on trouve par exemple Notch Pay, dont l'API couvre MTN Mobile Money et Orange Money (documentation Notch Pay), ou Y-Note, qui se présente comme agrégateur officiel Orange Money au Cameroun depuis 2018 (Y-Note). D'autres acteurs existent : comparez-les.
Avantages : une seule intégration pour tous les opérateurs, une mise en service plus rapide, un tableau de bord unique. Limites : des frais généralement plus élevés qu'en direct, et une dépendance à un intermédiaire supplémentaire.
La règle d'arbitrage
- Petits et moyens volumes, besoin d'aller vite : l'agrégateur est souvent le choix le plus raisonnable.
- Gros volumes réguliers : l'intégration directe devient intéressante, car l'écart de frais finit par dépasser le coût du développement.
Dans tous les cas, demandez par écrit : le taux de frais par opérateur, le délai de reversement des fonds sur votre compte, les plafonds par transaction, et la qualité du support en cas de transaction bloquée.
Comment fonctionne un paiement intégré (expliqué simplement)
Sans entrer dans la technique, voici ce qui se passe lors d'un paiement intégré à votre caisse ou votre facturation :
- La demande : votre logiciel envoie à la plateforme le numéro du client et le montant.
- La validation : le client reçoit une notification sur son téléphone et confirme avec son code secret Mobile Money. Il ne communique jamais ce code au vendeur.
- Le statut : le paiement passe par différents états : en attente, réussi, échoué, ou expiré si le client ne valide pas à temps.
- La confirmation : la plateforme informe automatiquement votre logiciel du résultat (on parle de notification ou de webhook).
- L'enregistrement : votre logiciel marque la vente ou la facture comme payée, avec la référence officielle de la transaction.
Le point de vigilance : un bon logiciel gère tous les statuts, pas seulement le succès. Un paiement « en attente » ne doit jamais être considéré comme payé. Un paiement expiré doit pouvoir être relancé. Et en cas de coupure d'internet pendant la transaction, le logiciel doit pouvoir vérifier le statut au retour de la connexion, sans risque de double encaissement.
Si votre activité subit des coupures fréquentes, prévoyez aussi un mode de secours : saisie manuelle du paiement avec sa référence, vérifiée ensuite automatiquement lors du rapprochement.
Le Mobile Money dans chaque partie de votre gestion
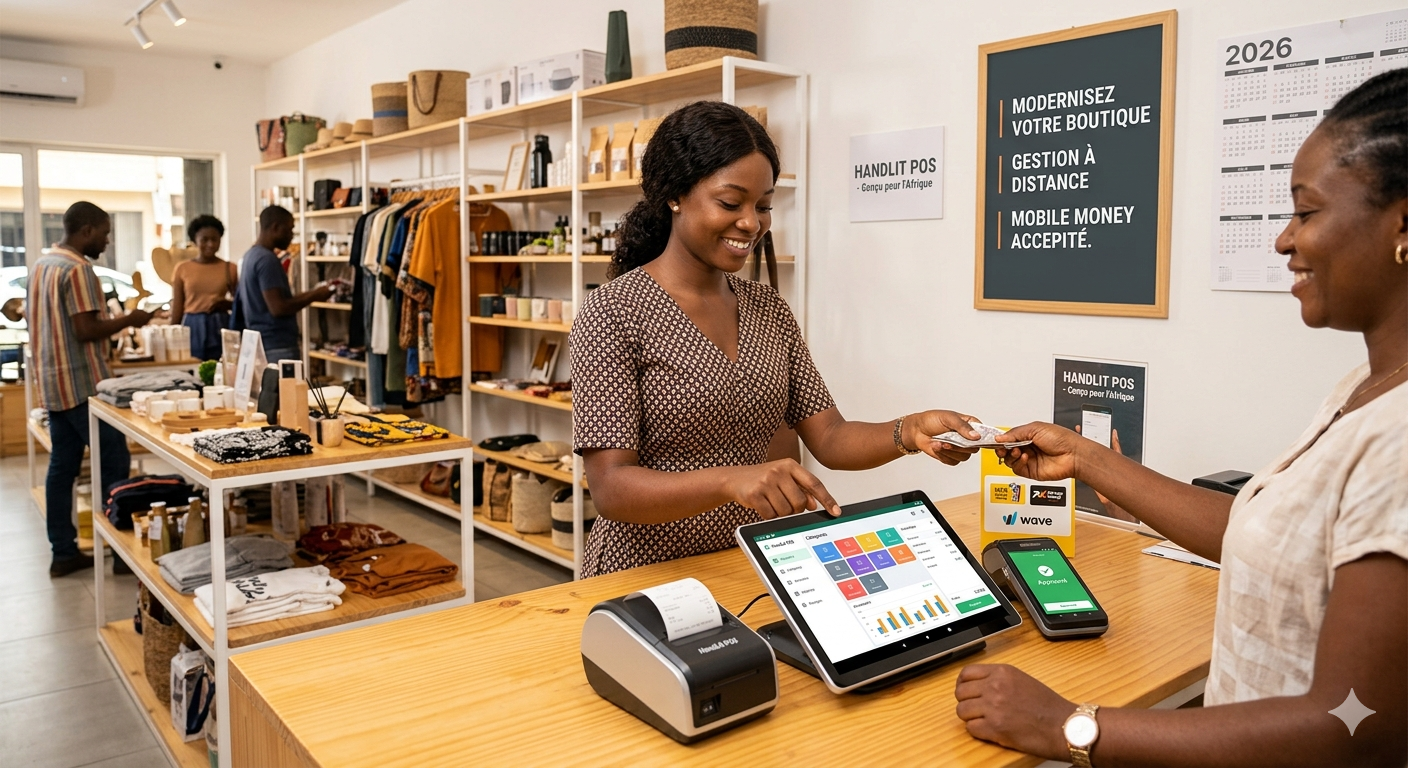
À la caisse
Le caissier sélectionne « MTN MoMo » ou « Orange Money », saisit le numéro du client, et attend la confirmation à l'écran. Les paiements mixtes (une partie en espèces, le reste en Mobile Money) sont enregistrés sur la même vente. À la clôture, le rapport sépare les espèces, MTN, Orange et les autres modes. Pour tout ce qui concerne le fonctionnement de la caisse, voyez notre guide Logiciel de caisse à Douala et Yaoundé : pourquoi votre commerce en a besoin.
Sur les factures et les relances
La facture envoyée au client affiche les instructions de paiement Mobile Money, voire un lien de paiement. La relance envoyée par WhatsApp ou SMS contient le même lien : le client paie en quelques secondes, et la facture passe en « payée » automatiquement. C'est l'un des moyens les plus efficaces de réduire vos délais de paiement, comme expliqué dans notre article Logiciel de facturation au Cameroun : automatiser devis, factures et relances clients.
Pour les ventes à crédit
Les remboursements d'un client à crédit arrivent souvent en plusieurs petits montants Mobile Money. Chaque versement est rattaché à sa fiche client et vient réduire son solde, sans calcul de tête.
Pour les commerciaux et livreurs terrain
Le livreur encaisse chez le client par Mobile Money, sur le compte marchand de l'entreprise et non sur son téléphone. La livraison et le paiement remontent ensemble dans le logiciel. Plus besoin de « remonter l'argent » en fin de tournée.
Pour vos paiements fournisseurs
Payer vos fournisseurs par Mobile Money ou virement plutôt qu'en espèces a aussi un intérêt fiscal : la DGI exclut la déduction de la TVA sur les achats payés en espèces au-delà de 100 000 FCFA (fiche TVA de la DGI). Le détail est présenté dans notre article TVA et déclaration sur Fiscalis DGI. Faites confirmer par votre comptable le traitement exact de chaque mode de paiement.
Les 8 règles de sécurité à appliquer dès demain
- Jamais de numéro personnel pour encaisser les ventes de l'entreprise. Uniquement le compte marchand.
- Jamais de remise de marchandise sur la base d'un SMS ou d'une capture d'écran du client. Seule compte la réception sur le compte marchand, ou la confirmation de la plateforme dans le logiciel.
- Enregistrer la référence de chaque transaction dans le logiciel.
- Limiter l'accès au compte marchand : les caissiers encaissent, seul le gérant (ou une personne désignée) peut retirer ou transférer.
- Rapprocher chaque jour les paiements enregistrés et le relevé du compte marchand.
- Comptabiliser les frais de transaction et de retrait comme des charges.
- Ne jamais demander ni accepter le code secret d'un client. Un client ne doit jamais communiquer son code à un vendeur.
- Former l'équipe à reconnaître les tentatives de fraude, et afficher clairement en caisse : « Paiement uniquement au numéro marchand ci-dessous ».
Les fonctionnalités à exiger de votre logiciel
- ✅ MTN MoMo et Orange Money comme modes de paiement distincts
- ✅ Saisie obligatoire de la référence de transaction en mode manuel
- ✅ Paiements mixtes et paiements partiels
- ✅ Clôture de caisse séparée par mode de paiement
- ✅ Rapprochement avec le relevé du compte marchand
- ✅ Intégration API (directe ou via agrégateur) pour la confirmation automatique, si votre volume le justifie
- ✅ Gestion de tous les statuts : en attente, réussi, échoué, expiré
- ✅ Vérification du statut après une coupure, sans double encaissement
- ✅ Liens de paiement sur les factures et les relances
- ✅ Comptabilisation des frais de transaction
- ✅ Droits d'accès distincts entre encaissement et retrait
Pour comparer les solutions du marché, consultez notre comparatif des 7 meilleurs logiciels de gestion commerciale au Cameroun. L'intégration API du Mobile Money est souvent l'un des points où les logiciels standards montrent leurs limites : notre article logiciel sur mesure ou standard : que choisir ? vous aidera à décider. Pour le budget, voyez notre guide des prix des logiciels de gestion en FCFA.
Le plan d'action en 4 étapes
- Cette semaine : ouvrez (ou vérifiez) vos comptes marchands MTN et Orange au nom de l'entreprise, et affichez les numéros marchands en caisse. Interdisez les numéros personnels.
- Ce mois-ci : enregistrez chaque paiement Mobile Money dans votre logiciel avec sa référence, et ajoutez le Mobile Money à la clôture de caisse quotidienne.
- Dans les 3 mois : mettez en place le rapprochement quotidien avec le relevé marchand, et comptabilisez les frais.
- Quand votre volume le justifie : passez à l'intégration automatique par API, directe ou via agrégateur, dans votre caisse et votre facturation.
FAQ
Ai-je besoin d'un compte marchand, ou mon compte Mobile Money personnel suffit-il ? Un compte marchand au nom de l'entreprise est fortement recommandé. Il sépare l'argent de l'entreprise de vos finances personnelles, fournit un relevé exploitable en comptabilité, et c'est le prérequis pour une intégration automatique.
Comment éviter les faux SMS de paiement ? Ne remettez jamais la marchandise sur la base du téléphone du client. Vérifiez la réception sur votre compte marchand, ou mieux, utilisez une intégration où seule la confirmation de la plateforme valide le paiement dans le logiciel.
Vaut-il mieux passer par un agrégateur ou par les opérateurs en direct ? Pour démarrer rapidement avec MTN et Orange en une seule intégration, l'agrégateur est souvent le plus simple. Pour de gros volumes réguliers, l'intégration directe peut réduire les frais. Comparez par écrit les frais, les délais de reversement et le support.
Que se passe-t-il si internet coupe pendant un paiement ? Un logiciel bien conçu garde la transaction « en attente » et vérifie son statut auprès de la plateforme au retour de la connexion. Il ne la considère jamais comme payée sans confirmation, et ne la facture jamais deux fois.
Le Mobile Money peut-il fonctionner avec ma caisse actuelle ? Au niveau 1 (enregistrement avec référence), presque tous les logiciels de caisse le permettent. L'intégration automatique par API dépend du logiciel : demandez-le explicitement en démonstration.
Conclusion : un paiement mobile doit être relié à une vente
Le Mobile Money a simplifié la vie de vos clients. Il peut aussi simplifier la vôtre, à une condition : qu'il soit relié à votre gestion. Un compte marchand au nom de l'entreprise, chaque paiement enregistré avec sa référence, un rapprochement quotidien, puis une confirmation automatique quand le volume le justifie. C'est ce qui fait la différence entre un encaissement que vous espérez et un encaissement que vous contrôlez.
Chez Alivaon, à Douala, nous intégrons MTN Mobile Money et Orange Money directement dans nos logiciels de caisse et de point de vente, nos logiciels de facturation conformes DGI et nos logiciels de gestion commerciale sur mesure : paiements confirmés automatiquement, liens de paiement sur les factures, rapprochement quotidien et gestion des coupures. Le tout relié à votre gestion de stock.
👉 Faites le point sur vos encaissements Mobile Money : diagnostic gratuit, réponse sous 24 h
Soyez le premier à laisser un commentaire.