

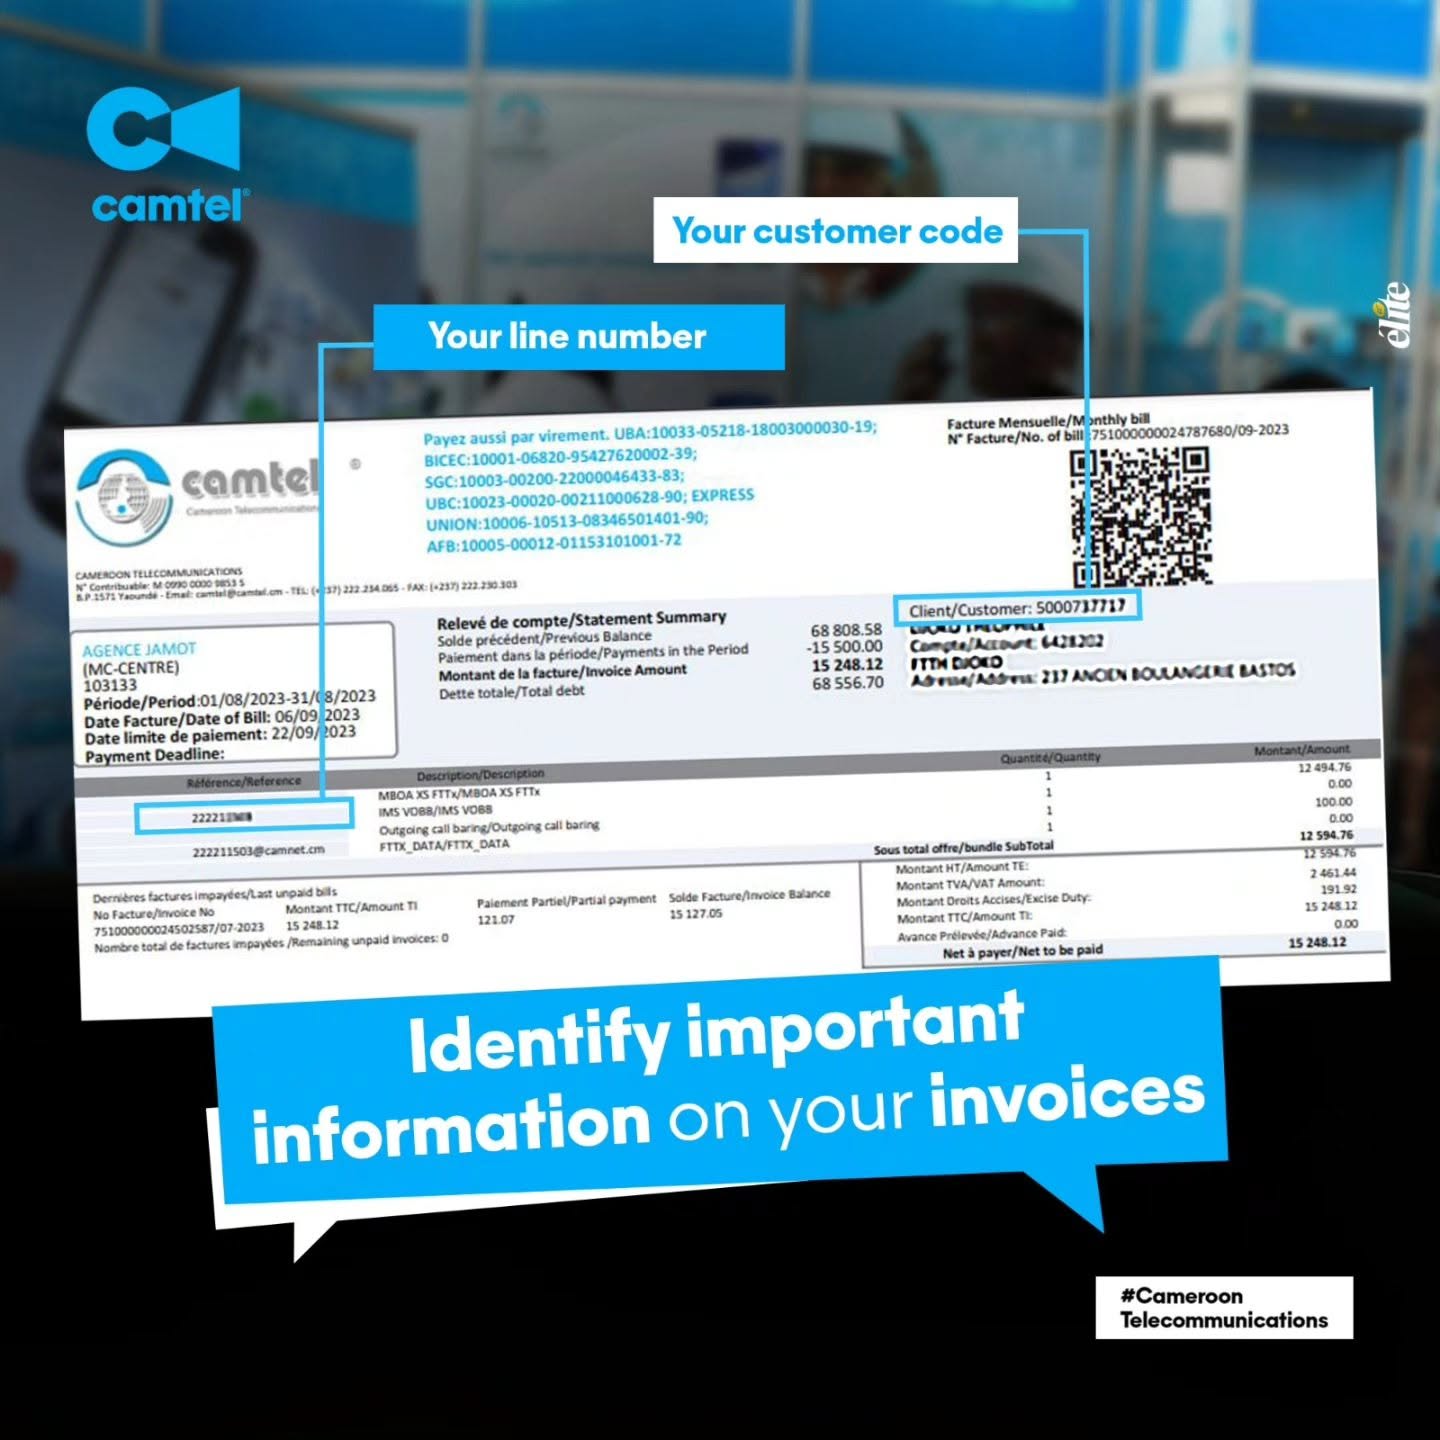
Une facture, ce n'est pas qu'un bout de papier qu'on remet au client pour être payé. Au Cameroun, c'est une pièce fiscale : elle prouve votre chiffre d'affaires, elle fixe la TVA que vous devez reverser à l'État, et elle conditionne le droit de votre client à déduire ses charges et sa TVA. Une facture mal faite ne pose donc pas un problème, mais trois : à vous, à votre client, et lors du prochain contrôle.
Beaucoup de PME camerounaises l'apprennent à leurs dépens : un NIU absent, un mauvais taux de TVA, une numérotation qui saute, et c'est un redressement assorti de pénalités - parfois des années après les faits.
Ce guide fait le point complet : les mentions à faire figurer, la TVA à 19,25 % expliquée simplement, un modèle de facture commenté, les 9 erreurs qui mènent au redressement, et ce que change la facturation électronique introduite par la loi de finances 2026.
⚠️ Avertissement : cet article est un guide pratique, pas un avis juridique ou fiscal. La réglementation évolue chaque année avec la loi de finances. Pour une situation précise, vérifiez sur le site officiel de la Direction Générale des Impôts (impots.cm), appelez le centre d'appel de la DGI (numéro vert 8200) ou consultez votre comptable ou conseil fiscal.
Pourquoi la conformité de vos factures est devenue critique
La facture est la base de tout contrôle de TVA
La TVA est collectée par les entreprises pour le compte de l'État. Quand l'administration contrôle votre TVA, elle part de vos factures de vente (TVA collectée) et de vos factures d'achat (TVA déductible). Chaque facture irrégulière est une ligne de redressement potentielle.
Votre client a besoin de VOTRE facture conforme
C'est le point que beaucoup de fournisseurs ignorent : si votre facture est irrégulière, c'est votre client qui en paie aussi le prix. Depuis la loi de finances 2012, l'administration a posé une règle très claire : les charges inscrites sur une facture qui ne mentionne pas le NIU du fournisseur ne sont pas déductibles, et la présence du NIU est même la condition préalable à tout examen de la déductibilité (circulaire d'application de la LF 2012).
Conséquence commerciale directe : les entreprises sérieuses - et a fortiori les grandes entreprises et l'administration - refusent ou bloquent les factures non conformes. Une facture irrégulière, c'est un paiement retardé.
L'administration fiscale se digitalise à grande vitesse
Télédéclaration, nouveau système d'immatriculation, facturation électronique : la DGI croise de plus en plus ses données. Les incohérences entre vos factures et vos déclarations, autrefois invisibles, deviennent détectables automatiquement. Nous y revenons en détail plus bas.
Qui doit facturer la TVA (et qui ne doit surtout pas)
Avant les mentions, une question préalable : avez-vous le droit de facturer la TVA ?
Selon la DGI, sont notamment assujetties à la TVA les entreprises qui réalisent un chiffre d'affaires annuel égal ou supérieur à 50 millions de FCFA, ainsi que certains secteurs rattachés d'office au régime du réel (pétrole, gaz, mines, banques, téléphonie, assurance et microfinance, commande publique, etc.).
En dessous de ce seuil, les entreprises relevant de l'impôt libératoire ou du régime de base ne facturent en principe pas la TVA (l'option volontaire est possible dans certains cas, à valider avec votre centre des impôts). Ce guide de LeFisk sur la fiscalité des entreprises au Cameroun détaille les 4 régimes et leurs seuils.
Retenez : facturer de la TVA quand on n'y est pas autorisé est une erreur grave, pas un « petit plus » pour paraître plus sérieux. Nous la retrouverons dans la liste des erreurs.
Les mentions obligatoires d'une facture au Cameroun
La DGI résume l'obligation ainsi : les entreprises assujetties doivent délivrer des factures conformes, comportant notamment l'identification des parties, le prix hors taxes, le taux et le montant de la TVA (fiche TVA officielle de la DGI). En pratique, une facture professionnelle et défendable en contrôle comporte les éléments ci-dessous.
1. L'identification complète du fournisseur (vous)
- Raison sociale ou nom commercial, et forme juridique (SARL, SA, Ets...)
- Adresse complète (ville, quartier, BP)
- NIU (Numéro d'Identifiant Unique) - la mention la plus critique de toute la facture
- Numéro RCCM (Registre du Commerce et du Crédit Mobilier) - usage fortement recommandé et attendu par les clients professionnels
- Régime fiscal et centre des impôts de rattachement - mentions d'usage courant au Cameroun, qui facilitent les vérifications de vos clients
- Coordonnées : téléphone, email
2. L'identification du client
- Nom ou raison sociale, adresse
- NIU du client lorsqu'il s'agit d'une entreprise : indispensable en B2B, notamment pour que votre client puisse exercer son droit à déduction
3. Les références de la facture
- La mention « Facture » clairement visible (à ne pas confondre avec un devis ou une facture pro forma, qui n'ont aucune valeur fiscale de vente)
- Un numéro unique, issu d'une séquence chronologique continue, sans trou ni doublon
- La date d'émission
4. Le détail des opérations
- Désignation précise de chaque bien ou service (pas de « Divers » ni de « Prestation » sans détail)
- Quantité et prix unitaire hors taxes
- Les remises, rabais ou escomptes accordés, le cas échéant
- Le montant total hors taxes
5. La TVA et le total
- Le taux de TVA appliqué : 19,25 % au taux général
- Le montant de TVA, distinct et apparent
- Le montant TTC
- Pour une opération exonérée ou à taux zéro (exportation) : la mention de l'exonération et sa base légale, au lieu d'une TVA
6. Les conditions de paiement (recommandées)
- Échéance et mode de règlement (virement, MTN MoMo, Orange Money, chèque...)
- Références bancaires si paiement par virement
💡 Le bon réflexe : en cas de doute sur une mention spécifique à votre activité (droits d'accises, opérations exonérées, marchés publics), faites valider votre modèle de facture une fois pour toutes par votre comptable. Ensuite, c'est votre logiciel qui doit l'appliquer automatiquement, à chaque facture.
La TVA à 19,25 % expliquée simplement
D'où vient ce taux ?
Le taux général de TVA au Cameroun est de 19,25 % : c'est un taux de 17,5 % majoré des centimes additionnels communaux (CAC) de 10 % (10 % de 17,5 % = 1,75 point). Il existe aussi un taux zéro pour les exportations. Source : DGI, fiche TVA.
Le calcul, avec un exemple
Pour une prestation de 1 000 000 FCFA HT :
| Ligne | Montant |
|---|---|
| Total HT | 1 000 000 FCFA |
| TVA 19,25 % | 192 500 FCFA |
| Total TTC | 1 192 500 FCFA |
Et pour retrouver la TVA à partir d'un prix TTC : TVA = TTC ÷ 1,1925 × 0,1925. Exemple : sur 596 250 FCFA TTC, la TVA est de 96 250 FCFA et le HT de 500 000 FCFA.
Quand la TVA devient-elle exigible ?
Selon la DGI : à la livraison pour les ventes de biens, et à l'encaissement du prix pour les prestations de services. Ce détail compte : un prestataire de services qui facture en décembre mais encaisse en janvier déclare la TVA de janvier.
Déclaration et paiement
La déclaration de TVA est mensuelle, à déposer avant le 15 du mois suivant. Notre ressource externe recommandée pour la procédure pas à pas : le guide de déclaration de la TVA sur Fiscalis par LeFisk.
Attention à la retenue à la source
Certains clients - l'État et les organismes publics notamment, ainsi que certaines entreprises désignées - opèrent une retenue à la source de la TVA : ils vous paient le HT (moins d'éventuels acomptes d'impôt) et reversent eux-mêmes la TVA au Trésor. Votre facture doit alors faire apparaître très distinctement le HT et la TVA, faute de quoi elle sera rejetée par les services de contrôle de la dépense. Le principe est décrit dans cette circulaire du MINFI sur les retenues à la source ; les taux d'acompte ayant évolué depuis, vérifiez les valeurs en vigueur avec votre comptable.
Modèle de facture conforme commenté
┌─────────────────────────────────────────────────────────────┐ │ ETS KAMGA DISTRIBUTION SARL FACTURE │ │ Akwa, Douala - BP 1234 N° 2026-0418 │ ← séquence continue │ NIU : M0XXXXXXXXXXXX RCCM : RC/DLA/20XX/B/XXXX │ ← NIU obligatoire │ Régime : Réel - CIME Douala Tél : 6XX XX XX XX │ ← mentions d'usage │ Date : 08/10/2026 │ ├─────────────────────────────────────────────────────────────┤ │ CLIENT : SOCIÉTÉ BELLE VUE SA - Bonapriso, Douala │ │ NIU client : P0XXXXXXXXXXXX │ ← NIU client (B2B) ├──────────────────────────┬──────┬──────────────┬────────────┤ │ Désignation │ Qté │ P.U. HT │ Total HT │ ├──────────────────────────┼──────┼──────────────┼────────────┤ │ Carton eau minérale 1,5L │ 200 │ 2 500 │ 500 000 │ ← désignation précise │ Livraison Bonapriso │ 1 │ 25 000 │ 25 000 │ │ Remise commerciale 5 % │ │ │ -26 250 │ ← remise apparente ├──────────────────────────┴──────┴──────────────┼────────────┤ │ TOTAL HT │ 498 750 │ │ TVA 19,25 % │ 96 009 │ ← taux + montant │ TOTAL TTC │ 594 759 │ ├────────────────────────────────────────────────┴────────────┤ │ Échéance : 30 jours - Règlement : virement ou MTN MoMo │ └─────────────────────────────────────────────────────────────┘
Les numéros NIU et RCCM ci-dessus sont fictifs. Les montants de TVA s'arrondissent au franc.
Les 9 erreurs qui mènent au redressement fiscal
Erreur n°1 : le NIU absent, incomplet ou erroné
C'est l'erreur reine. Sans NIU du fournisseur, la charge n'est pas déductible chez votre client et sa TVA ne l'est pas non plus. En contrôle chez votre client, vos factures seront rejetées - et il se retournera vers vous. Vérifiez aussi le NIU de vos fournisseurs : une facture d'achat sans NIU valide vous fait perdre vos propres déductions.
Erreur n°2 : facturer la TVA sans y être autorisé
Une entreprise à l'impôt libératoire ou au régime de base qui ajoute « TVA 19,25 % » sur ses factures pour paraître plus établie se met en situation irrégulière : la TVA facturée est due au Trésor, et le client, lui, ne pourra pas la déduire. Un mémoire sur la retenue à la source au Cameroun rappelle d'ailleurs que les fournisseurs de ces régimes ne sont pas autorisés par la loi à facturer la TVA (source).
Erreur n°3 : un mauvais taux de TVA
18 %, 17,5 % sans les CAC, 20 % hérité d'un modèle de facture français... Chaque variante produit une TVA fausse sur toutes vos factures, donc des écarts systématiques. Le taux général est 19,25 %, point.
Erreur n°4 : une TVA non distincte (prix « TTC » seul)
Une facture qui affiche un seul prix sans séparer le HT et la TVA est irrégulière. Le client ne peut pas déduire une TVA qu'il ne voit pas, et l'administration peut considérer le prix comme TTC et reconstituer la TVA dedans - à votre détriment.
Erreur n°5 : une numérotation qui saute, se répète ou repart de zéro
Des trous dans la séquence (« où est passée la facture 0412 ? »), des doublons ou une numérotation par vendeur sont des signaux d'alerte classiques en contrôle : ils laissent supposer des ventes dissimulées. Avec Word ou Excel, c'est l'erreur la plus fréquente - chacun tape son numéro à la main.
Erreur n°6 : modifier ou supprimer une facture au lieu d'émettre un avoir
Une facture émise ne se modifie pas et ne se supprime pas. En cas d'erreur, de retour ou de remise après coup, on émet une facture d'avoir qui référence la facture d'origine. Rouvrir le fichier Word pour « corriger » une facture déjà remise est exactement ce qui rend une comptabilité indéfendable.
Erreur n°7 : des paiements en espèces au-delà de 100 000 FCFA
Côté achats, la DGI pose une condition à la déduction de la TVA : ne pas avoir payé en espèces au-delà de 100 000 FCFA, et aucun remboursement de crédit de TVA n'est admis sur la base de factures payées en espèces (DGI). Pour les gros achats : virement, chèque ou paiement traçable.
Erreur n°8 : des factures qui ne collent pas avec vos déclarations
Le total de vos factures du mois doit correspondre à la TVA collectée déclarée sur Fiscalis. Ventes facturées mais non déclarées, déclarations « arrondies », TVA de services déclarée au mauvais mois (oubli de la règle de l'encaissement) : ces écarts sont précisément ce que le croisement des données de la DGI met en évidence.
Erreur n°9 : ne pas conserver ses factures assez longtemps
Les documents comptables et fiscaux doivent être conservés 10 ans (CGI et Acte uniforme OHADA, comme le rappelle LeFisk). Un classeur abîmé, un ordinateur volé, un fichier écrasé - et vous ne pouvez plus justifier vos déductions. L'archivage numérique sauvegardé n'est plus un luxe.
Facturation électronique : ce que change la loi de finances 2026
C'est le chantier fiscal majeur du moment. La loi de finances 2026 introduit un système de facturation électronique, d'abord pour certaines opérations soumises à la TVA, principalement entre entreprises (B2B). Il s'appuie sur un modèle de contrôle continu des transactions : les factures sont émises sous forme électronique structurée et transmises ou validées par une plateforme de l'administration, en temps réel ou quasi réel. Le déploiement est annoncé comme progressif, vraisemblablement par catégories de contribuables, avec le recours à des prestataires technologiques agréés (analyse d'EDICOM, avril 2026).
Un indice clair de la direction prise : la fiche TVA de la DGI conditionne désormais la déduction de la TVA à des factures conformes générées à partir du système de facturation de l'administration fiscale.
Ce que cela signifie concrètement pour une PME :
- Les factures faites sur Word ou Excel n'ont pas d'avenir : elles ne sont ni structurées, ni transmissibles, ni traçables.
- Votre outil de facturation devra pouvoir produire des données structurées et, selon votre catégorie, s'interfacer avec la plateforme de l'administration ou un prestataire agréé.
- Le croisement automatique des factures émises et reçues rendra les erreurs n°5 et n°8 détectables instantanément.
⚠️ Les modalités techniques et le calendrier par catégorie d'entreprise sont précisés progressivement par l'administration. Avant toute décision, vérifiez votre situation exacte sur impots.cm ou auprès du numéro vert 8200. Notez aussi que l'immatriculation fiscale (obtention du NIU) a migré vers la plateforme ATOM : guide ATOM de LeFisk.
Comment un logiciel de facturation élimine ces erreurs
Reprenons la liste : sur les 9 erreurs, 7 sont des erreurs de saisie manuelle qu'un logiciel de facturation correctement paramétré rend tout simplement impossibles :
| Erreur | Ce que fait le logiciel |
|---|---|
| NIU absent ou faux | Vos mentions légales sont pré-remplies sur chaque facture ; le NIU client est enregistré une fois dans sa fiche |
| Mauvais taux de TVA | Le taux de 19,25 % est paramétré une fois, appliqué partout, et mis à jour centralement si la loi change |
| TVA non distincte | HT, TVA et TTC sont calculés et affichés automatiquement |
| Numérotation cassée | Numérotation chronologique automatique, impossible à sauter ou dupliquer |
| Facture modifiée | Les factures validées sont verrouillées ; les corrections passent par un avoir lié |
| Écart avec la déclaration | Le récapitulatif mensuel de TVA collectée sort en un clic, prêt pour Fiscalis |
| Conservation | Archivage numérique sauvegardé, retrouvable en quelques secondes pendant 10 ans |
Restent deux erreurs de décision (facturer la TVA sans y être autorisé, payer en espèces au-delà du seuil) : là, c'est votre comptable qui vous protège - mais le logiciel peut vous alerter.
Si vous facturez encore sur Word ou Excel, notre article Excel pour gérer votre entreprise : pourquoi ça finit toujours par vous coûter cher chiffre ce que ce choix vous coûte réellement.
Comment choisir un logiciel de facturation conforme
Quatre questions à poser à tout fournisseur, en démo :
- « Montrez-moi une facture générée par votre outil. » Elle doit porter le NIU, les mentions camerounaises et la TVA à 19,25 % - pas un numéro SIRET ou une TVA à 20 %.
- « Une facture validée peut-elle être modifiée ? » La bonne réponse est non : on passe par un avoir.
- « Comment me sortez-vous ma TVA du mois ? » Il faut un récapitulatif exploitable directement pour la déclaration.
- « Êtes-vous prêt pour la facturation électronique de la loi de finances 2026 ? » Exigez une réponse précise : données structurées, capacité d'interfaçage, engagement de mise à jour.
Pour comparer les solutions du marché, consultez notre comparatif des 7 meilleurs logiciels de gestion commerciale au Cameroun, notre guide des prix des logiciels de gestion en FCFA, et notre guide complet pour bien choisir.
FAQ
Le NIU est-il obligatoire sur toutes les factures ? Le NIU du fournisseur est indispensable : sans lui, les charges de votre client ne sont pas déductibles. En B2B, faites aussi figurer le NIU de votre client. Votre NIU figure sur votre attestation d'immatriculation.
Quel est le taux de TVA au Cameroun en 2026 ? Le taux général est de 19,25 % (17,5 % majorés de 10 % de centimes additionnels communaux). Les exportations bénéficient du taux zéro, et certaines opérations sont exonérées (liste à l'article 128 du CGI).
Une facture pro forma a-t-elle une valeur fiscale ? Non. La pro forma est une offre de prix. Seule la facture définitive, émise lors de la vente ou de la prestation, a une valeur fiscale et comptable.
Puis-je corriger une facture déjà envoyée ? Non : on ne modifie pas une facture émise. On émet une facture d'avoir qui annule tout ou partie de la facture d'origine (en la référençant), puis une nouvelle facture si nécessaire.
Combien de temps conserver mes factures ? Dix ans. Privilégiez un archivage numérique sauvegardé en plus du papier.
La facturation électronique concerne-t-elle déjà ma PME ? Le déploiement prévu par la loi de finances 2026 est progressif, par catégories de contribuables. Vérifiez votre calendrier exact auprès de votre centre des impôts ou sur impots.cm - et dans tous les cas, abandonnez dès maintenant Word et Excel pour un outil capable de suivre cette évolution.
Conclusion : la conformité, c'est un réglage, pas un effort quotidien
Une facture conforme au Cameroun, ce sont une dizaine de mentions, un taux de TVA, une numérotation propre et une discipline : ne jamais modifier, toujours archiver. Rien de compliqué en soi - le risque vient de la répétition manuelle, facture après facture, mois après mois.
C'est exactement pour cela que la conformité doit être paramétrée une fois dans un outil, puis appliquée automatiquement. Chez Alivaon, à Douala, nous développons des logiciels de facturation conformes aux exigences de la DGI : mentions légales automatiques, TVA à 19,25 %, numérotation verrouillée, avoirs liés, récapitulatif de TVA mensuel, et une architecture pensée pour évoluer avec la facturation électronique. Intégrés si besoin à votre gestion commerciale sur mesure, votre gestion de stock et votre caisse/POS.
👉 Faites auditer gratuitement vos modèles de facture - réponse sous 24 h
Soyez le premier à laisser un commentaire.